Pedir un préstamo personal implica comprometer tu dinero por años. La clave para no pagar de más no está en la cuota mensual.
Lo que realmente define el coste es la Tasa Anual Equivalente (TAE). Esta cifra incluye los intereses y todos los gastos ocultos.
Aquí aprenderás a comparar el TIN y la TAE con total seguridad. También sabrás qué requisitos miran los bancos y cómo evitar posibles estafas.
¿Qué es el TIN y por qué la TAE importa más?
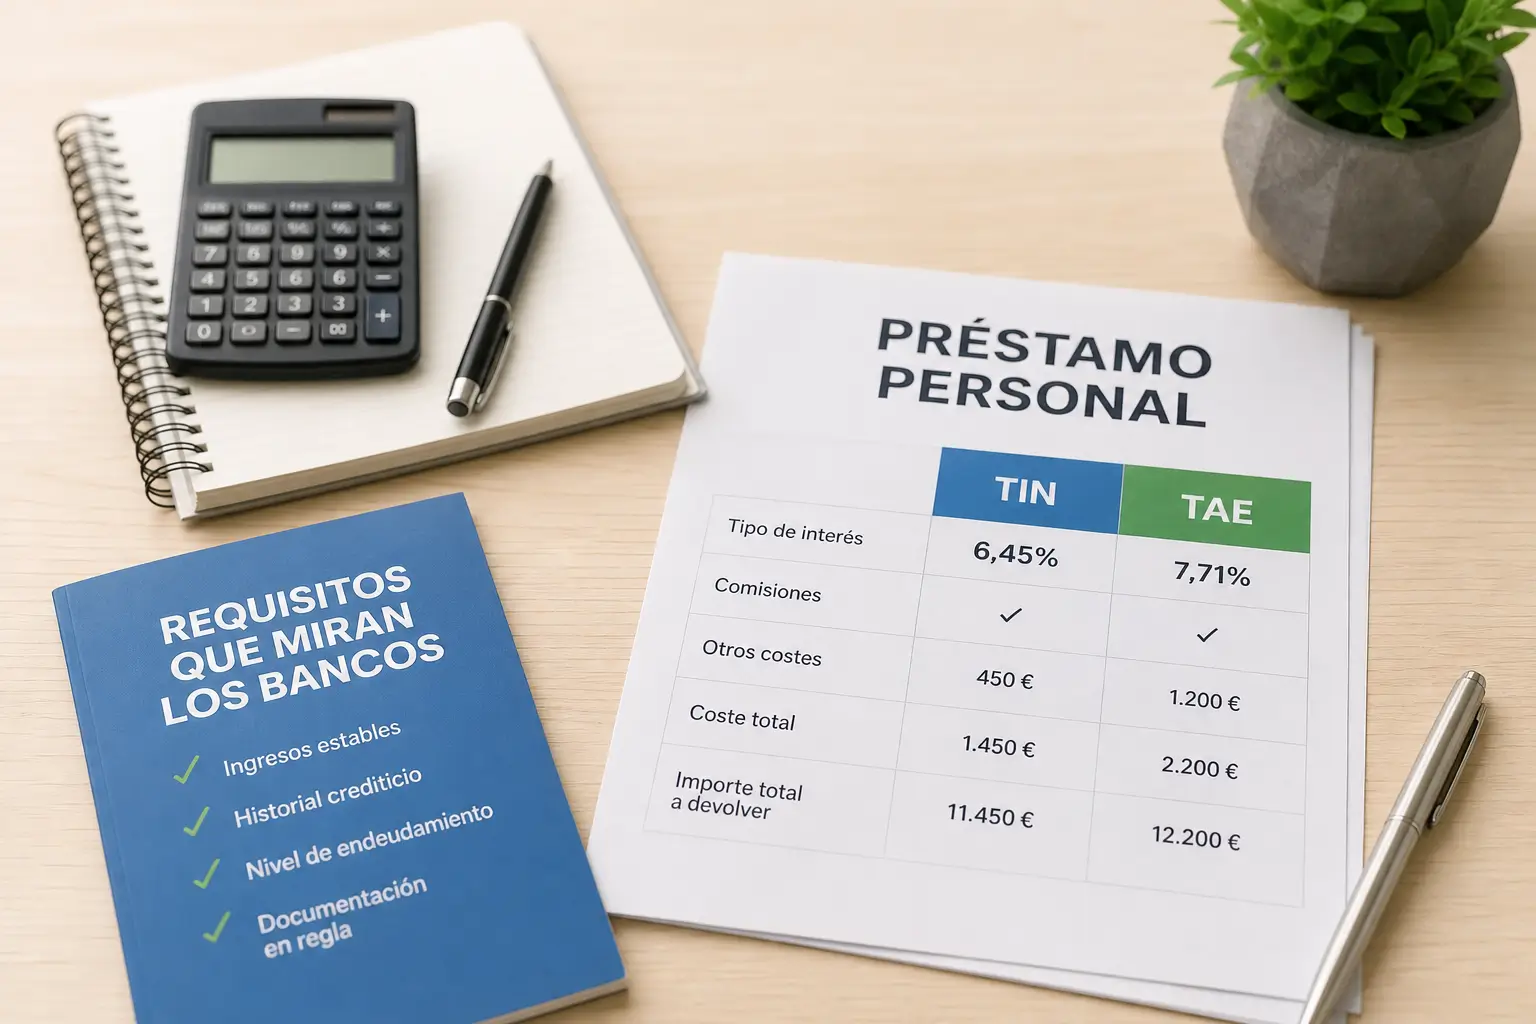
Cuando buscas financiación, el banco siempre destaca el TIN en grande. Es el conocido como Tipo de Interés Nominal.
El TIN solo refleja lo que el banco cobra por prestarte el dinero. No incluye las comisiones ni otros gastos obligatorios.
Para saber el precio real, debes mirar atentamente la TAE. Es el indicador oficial del Banco de España que suma todos los costes asociados.
La TAE incluye el TIN, la comisión de apertura y los seguros vinculados. Es la única métrica realmente válida para comparar varias ofertas.
| Concepto | Oferta A (TIN bajo) | Oferta B (TIN alto) |
|---|---|---|
| Capital | 10.000 euros | 10.000 euros |
| TIN | 6,00 % | 7,00 % |
| Comisión apertura | 250 euros | 0 euros |
| Seguro exigido | 600 euros | Sin seguro |
| Cuota mensual | 193,33 euros | 198,01 euros |
| TAE aproximada | 8,80 % | 7,23 % |
| Coste final | 12.450 euros | 11.880 euros |
Compara siempre usando la TAE oficial. En este ejemplo numérico, el TIN más bajo acaba costando casi 570 euros adicionales al final del plazo.
Gastos ocultos y comisiones de un préstamo personal
Además de los intereses corrientes, los bancos cobran tarifas adicionales. Conocerlas al detalle te ayudará a negociar unas mejores condiciones.
La más común es la comisión de apertura y estudio financiero. Se cobra justo al firmar y suele rondar entre el 1% y el 3% del dinero prestado.
Si pides el préstamo por internet, muchas entidades eliminan este cobro. Es una gran ventaja comercial de la banca digital actual en España.
También debes vigilar de cerca los productos vinculados obligatorios. Contratar un seguro de vida baja el TIN, pero sube bastante el coste total.
Si decides pagar toda la deuda antes de tiempo, hay penalización. Se trata de la famosa comisión por cancelación o amortización anticipada.
La ley limita este cobro al 1% si falta más de un año para terminar. Si falta un año o menos, el tope máximo legal es solo del 0,50%.
Los 4 requisitos que tu banco va a revisar
Para aprobar tu operación, la entidad financiera evalúa tu riesgo de impago. Buscan garantías totales de que devolverás el fondo prestado.
El primer punto clave es tener ingresos regulares y demostrables cada mes. Un contrato laboral indefinido con antigüedad facilita mucho todo.
Si eres un trabajador autónomo, te pedirán tu facturación periódica. Analizan en gran detalle tu capacidad real para generar ingresos continuos.
El segundo requisito es mantener un nivel de endeudamiento familiar sano. Tus deudas vigentes no pueden asfixiar tu presupuesto mensual básico.
El tercer paso es consultar tu historial completo en la CIRBE. El Banco de España anota en este fichero los créditos superiores a 1.000 euros.
Si tienes muchos préstamos acumulados en vigor, el banco lo sabrá pronto. Esto reduce bastante tus opciones reales de conseguir nuevo crédito.
Por último, revisan ficheros de morosidad privados como ASNEF o RAI. Estar incluido en estas listas negras supone una denegación casi segura.
Cómo calcular tu límite de endeudamiento ideal
El Banco de España sugiere no destinar más del 35% de tus ingresos a deudas. Algunas financieras son más flexibles y permiten llegar hasta el 40%.
Para calcularlo bien, suma todas las cuotas mensuales que ya pagas hoy. Incluye tu hipoteca actual, la letra del coche y las tarjetas de crédito.
Añade a esa cifra la cuota del nuevo préstamo que pretendes solicitar. Divide ese gasto total resultante entre tus ingresos netos mensuales.
Multiplica el resultado final por 100 para obtener tu porcentaje exacto. Si superas ampliamente el límite del 40%, tu solicitud será rechazada.
Documentos necesarios para pedir financiación
Preparar todo el papeleo con antelación acelera bastante los trámites. Las sucursales te exigirán información personal y financiera actualizada.
Tanto en oficinas físicas como por medios online, la lista es similar. Reúne todos estos archivos en formato PDF para mayor agilidad de gestión.
- Identidad oficial: DNI, NIE o pasaporte en vigor.
- Tus ingresos: Las 3 últimas nóminas o pensión.
- Datos fiscales: Última declaración del IRPF.
- Para autónomos: Modelos trimestrales recientes.
- Actividad laboral: Informe de vida laboral actual.
- Movimientos: Extracto bancario de los últimos meses.
El banco revisará tus extractos buscando recibos devueltos o embargos. Un historial limpio demuestra tu plena responsabilidad financiera.
Si pides el dinero en tu banco habitual de toda la vida, pedirán menos papeles. Ellos ya conocen tus hábitos diarios de ahorro y gasto real.
Paso a paso para solicitar tu préstamo personal
Conseguir las mejores condiciones exige seguir un método muy ordenado. No te quedes jamás con la primera oferta comercial que veas anunciada.
Empieza descargando tu informe gratuito oficial de la base CIRBE. Usa tu DNI electrónico o Cl@ve en la sede web oficial del Banco de España.
Después, utiliza un simulador independiente de cuotas bancarias. El Portal del Cliente Bancario tiene una calculadora de TAE ideal para esto.
Introduce el importe deseado, el plazo pactado y las posibles comisiones. Sabrás el coste exacto antes de hablar con comerciales de oficina.
El siguiente paso vital es solicitar la Ficha INE a varios bancos. Es la Información Normalizada Europea, un documento precontractual exigido.
Esta ficha oficial desglosa de forma transparente el TIN y la TAE reales. Te permitirá comparar ofertas distintas en total igualdad de condiciones.
Cuando elijas la mejor opción financiera, entrega toda tu documentación. Si aprueban la operación, lee atentamente el contrato antes de firmar.
Recuerda que tienes tu derecho de desistimiento amparado por la ley. Dispones de 14 días naturales exactos para cancelar sin dar explicaciones.
Preguntas frecuentes sobre financiación personal
Es normal tener bastantes dudas antes de vincularte con una entidad. Aquí resolvemos las consultas más habituales de los usuarios particulares.
¿Puedes pedir el dinero urgente sin cambiar de cuenta bancaria? Sí, muchas financieras solo necesitan un número IBAN para pasar los recibos.
No resulta obligatorio domiciliar tu nómina en el nuevo banco elegido. Aunque hacerlo suele traer descuentos importantes en el TIN final ofertado.
¿Qué ocurre realmente si te retrasas en el pago de una mensualidad? El banco aplicará al instante los intereses de demora pactados en tu contrato.
¿Te pueden obligar legalmente a contratar su propio seguro de vida? La legislación financiera actual prohíbe por completo esta vinculación forzosa.
Puedes aportar libremente una póliza de otra aseguradora distinta. El banco debe aceptarla sin pegas si tiene coberturas similares a la suya.
Sin embargo, rechazar el seguro del banco puede subir tus intereses. Haz números detallados para saber qué alternativa te sale mucho más barata.
Alertas de seguridad contra fraudes financieros
Buscar financiación desesperadamente en la red atrae múltiples riesgos. Las estafas vinculadas a supuestos créditos rápidos son muy habituales hoy.
Nunca pagues dinero por adelantado para conseguir un préstamo personal. Los bancos legales jamás exigen transferencias previas para gestiones.
Desconfía si aprueban el dinero rápido sin cumplir requisitos mínimos. Ninguna entidad seria presta sus fondos a personas dentro de la lista ASNEF.
Si te piden pagar una tasa previa para liberar el dinero, es un fraude seguro. Corta la comunicación de inmediato y no envíes nada.
Verifica siempre que la empresa figure en los registros oficiales válidos. El Banco de España ofrece un buscador público y gratuito de entidades.
No envíes fotos de tu DNI original por simples aplicaciones de mensajería. Usa exclusivamente plataformas seguras o correos corporativos oficiales.
Próximo paso: canales oficiales y simuladores
Tomar decisiones financieras muy informadas protege tu futuro económico. No te dejes presionar por ofertas comerciales con fecha de caducidad inminente.
Antes de firmar nada, comprueba bien tu capacidad real de pago mensual. Los imprevistos ocurren a menudo y necesitas cierto margen de seguridad.
- Revisa tus datos: Entra en sedeelectronica.bde.es para la CIRBE.
- Calcula costes: Usa el simulador oficial en clientebancario.bde.es.
- Compara ofertas: Pide siempre la Ficha INE en cada oficina.
Si sufres malas prácticas o cláusulas abusivas bancarias, puedes reclamar. Acude rápidamente al Departamento de Conducta de Entidades del regulador.
Analiza bien tus números financieros hoy para dormir tranquilo mañana. Visita ya el simulador oficial del Banco de España y calcula tu cuota real.
Leave a Reply