Author: siteadmin

  • Tarjeta sanitaria europea en España: cómo solicitarla, cuánto tarda y qué cubre en tus viajes

    Tarjeta sanitaria europea en España: cómo solicitarla, cuánto tarda y qué cubre en tus viajes

    Si viajas pronto, la tarjeta sanitaria europea en España es vital. Te garantiza atención médica pública en otros países de Europa.

    Puedes solicitarla totalmente gratis y recibirla en pocos días. Nunca pagues por este trámite oficial porque es tu derecho básico.

    Aquí aprenderás cómo pedirla rápidamente y qué coberturas exactas tienes. Prepárate para viajar al extranjero con total seguridad.

    Qué es y para qué sirve la tarjeta sanitaria europea

    Este documento es personal y totalmente intransferible. Cada miembro de la familia necesita llevar el suyo propio en la maleta.

    Su función principal es acreditar tu derecho a recibir prestaciones médicas. Funciona durante cualquier estancia temporal fuera.

    Es válida por dos años en la gran mayoría de los casos generales. Su vigencia puede ser menor según tu tipo de contrato laboral.

    Te da acceso a la sanidad pública del país que visitas. Serás atendido en igualdad de condiciones con los ciudadanos de ese lugar.

    Nunca sustituye a un seguro médico privado ni es un pasaporte. Es puramente una herramienta pública de protección sanitaria.

    Qué gastos médicos cubre exactamente en tu viaje

    Este documento protege tu salud ante cualquier imprevisto médico. Cubre desde una simple indisposición hasta un accidente grave.

    La atención médica y hospitalaria urgente está garantizada. Puedes acudir a los servicios de urgencias sin ningún temor al coste.

    Los médicos evaluarán si tu problema de salud requiere curas urgentes. Recibirás el tratamiento necesario para poder volver sano.

    Cubre consultas de medicina general en centros de salud públicos. También incluye ingresos en el hospital si sufres alguna caída.

    La regla básica siempre es la estricta igualdad de trato legal. Recibirás atención como si fueras un ciudadano asegurado allí.

    Casos especiales para enfermos crónicos y embarazadas

    Viajar con condiciones previas genera muchas dudas frecuentes. La sanidad comunitaria no te dejará desatendido en estos casos.

    Incluye los tratamientos de enfermedades crónicas ya diagnosticadas. Podrás mantener tu salud totalmente controlada lejos de casa.

    Los pacientes que necesitan diálisis tienen el tratamiento cubierto. También aquellos que requieren oxigenoterapia de forma regular.

    Las mujeres embarazadas disfrutan de protección médica total. Cubre revisiones rutinarias puntuales o incluso un parto prematuro.

    Existe una condición estricta para estas situaciones médicas concretas. El motivo de tu viaje no puede ser recibir dicho tratamiento.

    Lo que no cubre la tarjeta bajo ningún concepto

    Es fundamental conocer las limitaciones de este servicio público. El plástico europeo no es un seguro de viaje privado.

    No puedes viajar a otro país con el único objetivo de operarte. Este turismo médico requiere una autorización especial previa.

    La sanidad de pago queda totalmente fuera de esta cobertura europea. Si acudes a una clínica privada pagarás la factura completa.

    Tampoco asume los costes de salvamento o rescate en alta montaña. La repatriación médica a España corre por tu cuenta personal.

    Los traslados en avión medicalizado no están incluidos jamás. Si te mudas definitivamente de país la tarjeta perderá su valor.

    Quién puede pedir este documento gratis hoy mismo

    Casi cualquier residente en territorio español puede obtener este documento. El requisito es tener derecho a la asistencia pública.

    Verifica si cumples alguno de estos perfiles aceptados oficialmente:

    • Trabajadores activos: dados de alta por cuenta ajena o autónomos.
    • Pensionistas: que cobran una pensión pública del estado.
    • Desempleados: que reciben el paro o algún subsidio oficial.
    • Beneficiarios: cónyuges o hijos menores a cargo del titular.
    • Estudiantes europeos: matriculados en programas oficiales.

    Revisa bien tu domicilio registrado en la base de datos oficial. La tarjeta física solo se enviará a esa dirección concreta.

    Atención importante: actualiza tu dirección en la Tesorería General. Si los datos no coinciden tu petición será rechazada.

    Países donde tienes derecho a usar tu cobertura

    La protección sanitaria abarca un total de treinta y dos naciones. Es el compañero ideal para tus vacaciones o viajes de estudio.

    Podrás usarla en los veintisiete Estados miembros de la Unión. Esto incluye destinos populares como Francia o la bella Italia.

    Los países nórdicos también aceptan este documento sanitario. Tiene plena validez en lugares como Suecia o la lejana Finlandia.

    Fuera del espacio común también hay varios acuerdos bilaterales. Funciona perfectamente en Islandia o en toda Suiza.

    El Reino Unido mantiene la validez del documento en la actualidad. Podrás viajar a Londres o Edimburgo con tu salud asegurada.

    Cómo solicitar la tarjeta por internet paso a paso

    La vía telemática es la forma más rápida y recomendada por todos. Evitarás largas esperas y desplazamientos a las oficinas públicas.

    Entra en la Sede Electrónica de la Seguridad Social española. Busca la sección específica dedicada a la Asistencia Sanitaria.

    El sistema del gobierno ofrece varios métodos de entrada seguros:

    • Certificado digital: instalado en tu navegador web personal.
    • DNI electrónico: con su lector de tarjetas compatible conectado.
    • Sistema oficial: claves temporales o permanentes validadas.
    • Mensaje SMS: solo si tu teléfono está registrado oficialmente.

    Verifica que tu dirección postal sea correcta en la pantalla. Haz clic en confirmar y tu solicitud quedará registrada al instante.

    El plazo de entrega es de unos cinco días hábiles por correo. En épocas de mucha demanda puede tardar hasta diez días en llegar.

    Solución rápida para viajes urgentes de última hora

    A veces los viajes familiares surgen sin previo aviso previo. Si sales en menos de cinco días no podrás esperar al correo postal.

    Para estos casos de prisa existe una solución oficial muy útil. Se llama Certificado Provisional Sustitutorio y es totalmente legal.

    Tiene exactamente la misma validez sanitaria que la tarjeta azul. Ningún hospital público europeo puede rechazar este documento.

    Se descarga al instante en formato digital desde la web oficial. Entra en el portal ciudadano y elige esta opción de emergencia.

    Este certificado impreso tiene una vigencia máxima de noventa días. Llévalo siempre junto a tu carnet de identidad o tu pasaporte.

    Trámite por teléfono y cita presencial en oficinas

    Si no te manejas bien con internet existen alternativas buenas. Puedes hacer toda la gestión mediante una simple llamada telefónica.

    Los teléfonos oficiales de atención son el 91 542 11 76 o el 901 16 65 65. Trabajan de lunes a viernes en horario ininterrumpido.

    Solo tendrás que indicar tu número de identidad al operador. Confirma tus datos personales y enviarán el plástico a tu domicilio.

    Para recibir atención física presencial es obligatorio pedir cita. Puedes hacerlo llamando por teléfono al número 91 541 25 30.

    Ten en cuenta un detalle muy importante si acudes a las oficinas. Nunca entregan el plástico en mano porque lo envía la fábrica central.

    Cuidado con las estafas y páginas de pago falsas

    Emitir o renovar este documento es siempre un trámite gratuito. Ningún organismo oficial te pedirá dinero por proteger tu salud.

    Las autoridades de consumo alertan sobre páginas web fraudulentas. Suelen imitar el diseño visual de los portales del Gobierno.

    Estas webs exigen tasas altas por hacer una gestión que es libre. Se aprovechan del desconocimiento de los viajeros más despistados.

    Aplica estas medidas de seguridad preventivas para proteger tu dinero:

    • Dominio web: fíjate que la página termine siempre en gob.es.
    • Mensajes falsos: ignora textos que piden renovar con urgencia.
    • Datos bancarios: nunca introduzcas tu número de cuenta personal.
    • Pagos online: cierra de inmediato cualquier web que pida tarjeta.

    Si has sido víctima de un fraude reciente reporta el caso rápido. Llama al teléfono gratuito 017 de ayuda en ciberseguridad.
    Tarjeta Sanitária Europeia na Espanha com bandeira e passaporte

    Cómo pedir el reembolso si pagas al médico extranjero

    En algunos países europeos el sistema de salud funciona diferente. Puede que exijan copagos obligatorios a sus propios ciudadanos.

    Francia o Luxemburgo suelen obligar a abonar la consulta médica. Tendrás que pagar en el acto y solicitar la devolución más tarde.

    Presenta siempre tu documento sanitario junto a tu pasaporte. Abona la cantidad exigida y guarda muy bien todos los justificantes.

    Conserva facturas originales junto con informes médicos y recetas. Son papeles imprescindibles para recuperar tu dinero al volver.

    Al regresar a España inicia tu solicitud de reintegro oficial. La administración calculará el importe exacto que te corresponde.

    Próximos pasos para asegurar tu viaje europeo

    Revisar tus documentos es tan importante como reservar el hotel. No lo dejes para la víspera de tomar tu vuelo internacional.

    Comprueba la fecha de caducidad si ya tienes el plástico azul. A veces expira justo en medio de nuestras ansiadas vacaciones.

    Entra hoy mismo al portal web oficial y tramita tu petición. No cuesta nada de dinero y te evitará un dolor de cabeza enorme.

    Guarda una copia del certificado provisional en tu teléfono móvil. Así siempre tendrás una prueba de tu cobertura médica a mano.

    Accede ahora a Tu Seguridad Social para descargar tu documento. Viajar con la salud bien cubierta es viajar con verdadera libertad.
  • Préstamo personal: cómo comparar TIN y TAE, costes reales y requisitos que miran los bancos

    Préstamo personal: cómo comparar TIN y TAE, costes reales y requisitos que miran los bancos

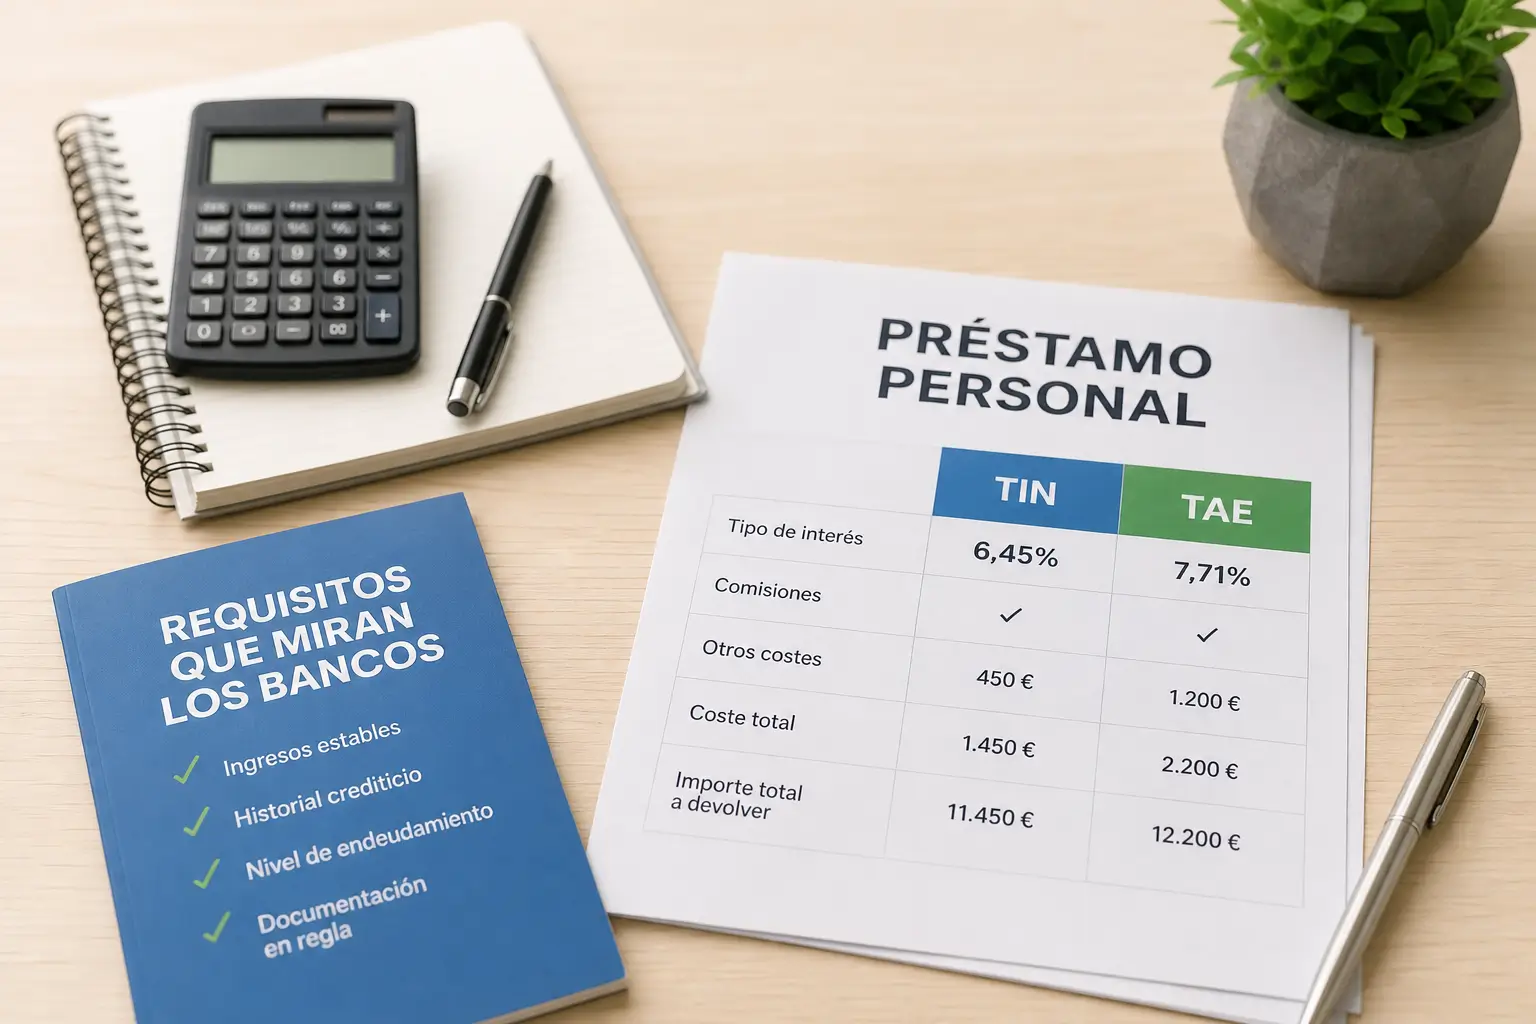
    Pedir un préstamo personal implica comprometer tu dinero por años. La clave para no pagar de más no está en la cuota mensual.

    Lo que realmente define el coste es la Tasa Anual Equivalente (TAE). Esta cifra incluye los intereses y todos los gastos ocultos.

    Aquí aprenderás a comparar el TIN y la TAE con total seguridad. También sabrás qué requisitos miran los bancos y cómo evitar posibles estafas.

    ¿Qué es el TIN y por qué la TAE importa más?

    Cuando buscas financiación, el banco siempre destaca el TIN en grande. Es el conocido como Tipo de Interés Nominal.

    El TIN solo refleja lo que el banco cobra por prestarte el dinero. No incluye las comisiones ni otros gastos obligatorios.

    Para saber el precio real, debes mirar atentamente la TAE. Es el indicador oficial del Banco de España que suma todos los costes asociados.

    La TAE incluye el TIN, la comisión de apertura y los seguros vinculados. Es la única métrica realmente válida para comparar varias ofertas.

    ConceptoOferta A (TIN bajo)Oferta B (TIN alto)
    Capital10.000 euros10.000 euros
    TIN6,00 %7,00 %
    Comisión apertura250 euros0 euros
    Seguro exigido600 eurosSin seguro
    Cuota mensual193,33 euros198,01 euros
    TAE aproximada8,80 %7,23 %
    Coste final12.450 euros11.880 euros

    Compara siempre usando la TAE oficial. En este ejemplo numérico, el TIN más bajo acaba costando casi 570 euros adicionales al final del plazo.

    Gastos ocultos y comisiones de un préstamo personal

    Además de los intereses corrientes, los bancos cobran tarifas adicionales. Conocerlas al detalle te ayudará a negociar unas mejores condiciones.

    La más común es la comisión de apertura y estudio financiero. Se cobra justo al firmar y suele rondar entre el 1% y el 3% del dinero prestado.

    Si pides el préstamo por internet, muchas entidades eliminan este cobro. Es una gran ventaja comercial de la banca digital actual en España.

    También debes vigilar de cerca los productos vinculados obligatorios. Contratar un seguro de vida baja el TIN, pero sube bastante el coste total.

    Si decides pagar toda la deuda antes de tiempo, hay penalización. Se trata de la famosa comisión por cancelación o amortización anticipada.

    La ley limita este cobro al 1% si falta más de un año para terminar. Si falta un año o menos, el tope máximo legal es solo del 0,50%.

    Los 4 requisitos que tu banco va a revisar

    Para aprobar tu operación, la entidad financiera evalúa tu riesgo de impago. Buscan garantías totales de que devolverás el fondo prestado.

    El primer punto clave es tener ingresos regulares y demostrables cada mes. Un contrato laboral indefinido con antigüedad facilita mucho todo.

    Si eres un trabajador autónomo, te pedirán tu facturación periódica. Analizan en gran detalle tu capacidad real para generar ingresos continuos.

    El segundo requisito es mantener un nivel de endeudamiento familiar sano. Tus deudas vigentes no pueden asfixiar tu presupuesto mensual básico.

    El tercer paso es consultar tu historial completo en la CIRBE. El Banco de España anota en este fichero los créditos superiores a 1.000 euros.

    Si tienes muchos préstamos acumulados en vigor, el banco lo sabrá pronto. Esto reduce bastante tus opciones reales de conseguir nuevo crédito.

    Por último, revisan ficheros de morosidad privados como ASNEF o RAI. Estar incluido en estas listas negras supone una denegación casi segura.

    Cómo calcular tu límite de endeudamiento ideal

    El Banco de España sugiere no destinar más del 35% de tus ingresos a deudas. Algunas financieras son más flexibles y permiten llegar hasta el 40%.

    Para calcularlo bien, suma todas las cuotas mensuales que ya pagas hoy. Incluye tu hipoteca actual, la letra del coche y las tarjetas de crédito.

    Añade a esa cifra la cuota del nuevo préstamo que pretendes solicitar. Divide ese gasto total resultante entre tus ingresos netos mensuales.

    Multiplica el resultado final por 100 para obtener tu porcentaje exacto. Si superas ampliamente el límite del 40%, tu solicitud será rechazada.

    Documentos necesarios para pedir financiación

    Preparar todo el papeleo con antelación acelera bastante los trámites. Las sucursales te exigirán información personal y financiera actualizada.

    Tanto en oficinas físicas como por medios online, la lista es similar. Reúne todos estos archivos en formato PDF para mayor agilidad de gestión.

    • Identidad oficial: DNI, NIE o pasaporte en vigor.
    • Tus ingresos: Las 3 últimas nóminas o pensión.
    • Datos fiscales: Última declaración del IRPF.
    • Para autónomos: Modelos trimestrales recientes.
    • Actividad laboral: Informe de vida laboral actual.
    • Movimientos: Extracto bancario de los últimos meses.

    El banco revisará tus extractos buscando recibos devueltos o embargos. Un historial limpio demuestra tu plena responsabilidad financiera.

    Si pides el dinero en tu banco habitual de toda la vida, pedirán menos papeles. Ellos ya conocen tus hábitos diarios de ahorro y gasto real.

    Paso a paso para solicitar tu préstamo personal

    Conseguir las mejores condiciones exige seguir un método muy ordenado. No te quedes jamás con la primera oferta comercial que veas anunciada.

    Empieza descargando tu informe gratuito oficial de la base CIRBE. Usa tu DNI electrónico o Cl@ve en la sede web oficial del Banco de España.

    Después, utiliza un simulador independiente de cuotas bancarias. El Portal del Cliente Bancario tiene una calculadora de TAE ideal para esto.

    Introduce el importe deseado, el plazo pactado y las posibles comisiones. Sabrás el coste exacto antes de hablar con comerciales de oficina.

    El siguiente paso vital es solicitar la Ficha INE a varios bancos. Es la Información Normalizada Europea, un documento precontractual exigido.

    Esta ficha oficial desglosa de forma transparente el TIN y la TAE reales. Te permitirá comparar ofertas distintas en total igualdad de condiciones.

    Cuando elijas la mejor opción financiera, entrega toda tu documentación. Si aprueban la operación, lee atentamente el contrato antes de firmar.

    Recuerda que tienes tu derecho de desistimiento amparado por la ley. Dispones de 14 días naturales exactos para cancelar sin dar explicaciones.

    Preguntas frecuentes sobre financiación personal

    Es normal tener bastantes dudas antes de vincularte con una entidad. Aquí resolvemos las consultas más habituales de los usuarios particulares.

    ¿Puedes pedir el dinero urgente sin cambiar de cuenta bancaria? Sí, muchas financieras solo necesitan un número IBAN para pasar los recibos.

    No resulta obligatorio domiciliar tu nómina en el nuevo banco elegido. Aunque hacerlo suele traer descuentos importantes en el TIN final ofertado.

    ¿Qué ocurre realmente si te retrasas en el pago de una mensualidad? El banco aplicará al instante los intereses de demora pactados en tu contrato.

    ¿Te pueden obligar legalmente a contratar su propio seguro de vida? La legislación financiera actual prohíbe por completo esta vinculación forzosa.

    Puedes aportar libremente una póliza de otra aseguradora distinta. El banco debe aceptarla sin pegas si tiene coberturas similares a la suya.

    Sin embargo, rechazar el seguro del banco puede subir tus intereses. Haz números detallados para saber qué alternativa te sale mucho más barata.

    Documentos de educação financeira 2026 em uma mesa de madeira

    Alertas de seguridad contra fraudes financieros

    Buscar financiación desesperadamente en la red atrae múltiples riesgos. Las estafas vinculadas a supuestos créditos rápidos son muy habituales hoy.

    Nunca pagues dinero por adelantado para conseguir un préstamo personal. Los bancos legales jamás exigen transferencias previas para gestiones.

    Desconfía si aprueban el dinero rápido sin cumplir requisitos mínimos. Ninguna entidad seria presta sus fondos a personas dentro de la lista ASNEF.

    Si te piden pagar una tasa previa para liberar el dinero, es un fraude seguro. Corta la comunicación de inmediato y no envíes nada.

    Verifica siempre que la empresa figure en los registros oficiales válidos. El Banco de España ofrece un buscador público y gratuito de entidades.

    No envíes fotos de tu DNI original por simples aplicaciones de mensajería. Usa exclusivamente plataformas seguras o correos corporativos oficiales.

    Próximo paso: canales oficiales y simuladores

    Tomar decisiones financieras muy informadas protege tu futuro económico. No te dejes presionar por ofertas comerciales con fecha de caducidad inminente.

    Antes de firmar nada, comprueba bien tu capacidad real de pago mensual. Los imprevistos ocurren a menudo y necesitas cierto margen de seguridad.

    1. Revisa tus datos: Entra en sedeelectronica.bde.es para la CIRBE.
    2. Calcula costes: Usa el simulador oficial en clientebancario.bde.es.
    3. Compara ofertas: Pide siempre la Ficha INE en cada oficina.

    Si sufres malas prácticas o cláusulas abusivas bancarias, puedes reclamar. Acude rápidamente al Departamento de Conducta de Entidades del regulador.

    Analiza bien tus números financieros hoy para dormir tranquilo mañana. Visita ya el simulador oficial del Banco de España y calcula tu cuota real.

  • Tarjeta de crédito en España: requisitos, comisiones a vigilar y cuándo te conviene frente a una de débito

    Tarjeta de crédito en España: requisitos, comisiones a vigilar y cuándo te conviene frente a una de débito

    Las tarjetas bancarias son el método de pago más usado en España hoy. Pero confundir crédito y débito puede salirte muy caro a fin de mes.

    Entender sus diferencias te evitará pagar comisiones ocultas. También te protegerá de deudas que parecen no terminar nunca.

    Aquí sabrás cuándo te conviene cada una. Además, aprenderás los requisitos exactos para solicitarla y cómo evitar las estafas más comunes.

    Qué diferencia hay entre crédito y débito

    La tarjeta de débito descuenta el dinero al instante de tu cuenta. Si no tienes saldo suficiente, la compra será rechazada automáticamente.

    La tarjeta de crédito funciona de una forma muy diferente. El banco te presta un dinero que deberás devolver más adelante.

    Es una línea de financiación temporal muy útil. Tú decides cómo y cuándo devolver ese dinero prestado por tu entidad financiera.

    Si pagas todo lo gastado a fin de mes, no te cobrarán intereses. Esta modalidad es la más segura y la que siempre recomendamos elegir.

    Requisitos para pedir tu tarjeta de crédito

    Los bancos en España analizan tu solvencia antes de darte financiación. Quieren confirmar que podrás devolver el dinero prestado sin problemas.

    Para tener débito casi no hay barreras al abrir tu cuenta. Sin embargo, lograr crédito exige cumplir unas condiciones muy precisas.

    • Edad mínima: tener dieciocho años cumplidos en el momento de la solicitud.
    • Ingresos regulares: demostrar liquidez mediante nóminas o tu pensión mensual.
    • Historial crediticio: no figurar en listas de morosos oficiales como ASNEF o RAI.
    • Nivel de deuda: tus gastos fijos no deben superar el cuarenta por ciento de tu sueldo.

    Si tu nómina ya está domiciliada en el banco, el trámite es ágil. A veces aprueban tu solicitud en cuestión de unas pocas horas.

    Documentación exigida para residentes y extranjeros

    Tener ingresos no es suficiente para que el banco te apruebe. Necesitas demostrar tu identidad y tu residencia fiscal efectiva en España.

    Los ciudadanos españoles solo necesitan mostrar su documento de identidad en vigor. El trámite es muy directo y rápido para ellos.

    • Ciudadanos europeos: presentar pasaporte oficial y certificado verde de registro.
    • Residentes extracomunitarios: entregar tarjeta de identidad de extranjero en vigor.
    • Trabajadores cuenta ajena: aportar las tres últimas nóminas completas recibidas.
    • Trabajadores autónomos: adjuntar la última declaración de impuestos trimestral.

    Toda esta documentación puede enviarse de manera digital. Ya no necesitas imprimir los papeles ni llevarlos presencialmente a la oficina.

    Comisiones bancarias que debes vigilar de cerca

    Las entidades operan en libre mercado para fijar sus propias tarifas. Por eso es totalmente vital leer la letra pequeña de tu contrato.

    El Banco de España exige que las comisiones respondan a servicios reales. Nadie debe cobrarte por un servicio que no has solicitado.

    Mantener tu tarjeta puede costarte hasta sesenta euros anuales. Domiciliar tu nómina suele ser suficiente para evitar este gasto fijo.

    Nunca saques dinero del cajero automático con la opción de crédito. Te cobrarán comisiones altísimas por retirar ese efectivo al instante.

    Si viajas fuera de la zona euro, vigila el cambio de divisa oficial. Los bancos tradicionales aplican recargos bastante altos y abusivos.

    Las opciones digitales modernas son mucho mejores para viajar. Te ahorrarán muchísimo dinero en comisiones internacionales innecesarias.

    Peligros del pago aplazado y las opciones revolving

    Pagar el total a fin de mes tiene un coste nulo en intereses. Pero la verdadera trampa bancaria está en la modalidad del pago aplazado.

    Estas herramientas son conocidas en España como formato revolving. Te permiten pagar una cuota fija mensual que parece muy pequeña.

    El problema real es que los intereses medios superan el veinte por ciento. La deuda se multiplica sola y parece que nunca terminas de pagar.

    El Tribunal Supremo considera usura cualquier interés que supere en seis puntos la media del mercado publicada por el Banco de España.

    Revisa siempre la configuración desde la aplicación móvil de tu banco. Asegúrate de tener marcado el pago total a fin de mes por defecto.

    Cuándo conviene usar crédito frente a débito

    Cada plástico tiene un momento ideal de uso según tus necesidades. Conocer estas reglas prácticas protegerá tu dinero todos los días.

    Situación cotidianaTarjeta recomendadaMotivo principal y beneficio real
    Compras diarias en supermercadosDébito directoEvita gastar dinero que no tienes disponible en tu cuenta.
    Alquiler de vehículos para viajesCrédito bancarioLas agencias retienen una fianza que requiere línea de crédito.
    Reserva de hoteles y alojamientosCrédito bancarioBloquean un depósito de garantía sin quitarte dinero real.
    Sacar dinero físico de un cajeroDébito directoEs gratis en tu banco, a crédito pagarás intereses diarios.
    Compras de alto valor económicoCrédito bancarioIncluyen seguros gratuitos contra robo, fraude o rotura.

    Usar financiación en tus reservas de viaje es una opción muy inteligente. Proteges el saldo de tu cuenta corriente mientras estás fuera.

    Por otro lado, las compras de comida deben ir siempre por débito. Así logras evitar gastar un dinero que realmente no posees todavía.

    Cómo solicitar tu tarjeta desde el móvil paso a paso

    Hoy ya no necesitas pisar una oficina bancaria física para esto. Todo el proceso de contratación se puede completar desde tu propio teléfono.

    1. Acceso seguro: entra en la aplicación oficial de tu banco habitual.
    2. Búsqueda de producto: ve directo a la sección de tarjetas o contratación.
    3. Elección de pago: selecciona la modalidad de pago total a fin de mes siempre.
    4. Verificación de datos: firma el contrato digital mediante un código de seguridad.
    5. Recepción del plástico: recibe tu nueva tarjeta en casa por correo postal.

    La versión virtual suele activarse de manera casi instantánea. Podrás añadirla a tu cartera digital en el móvil desde el primer minuto.

    El plástico físico llegará en un sobre cerrado a tu domicilio. Este envío postal suele tardar menos de una semana laborable en España.

    Qué hacer ante un fraude o robo de tus datos

    Las ciberestafas bancarias crecen de forma alarmante cada año. Los mensajes falsos por teléfono son unas trampas muy habituales hoy.

    Si detectas un cargo extraño o pierdes la cartera, actúa muy rápido. Tu primera línea de defensa está dentro de tu propia aplicación bancaria.

    Entra en tu perfil y apaga la tarjeta de forma temporal. Es una opción totalmente segura y reversible que bloquea cualquier pago nuevo.

    • CaixaBank urgencias: teléfono gratuito de atención inmediata disponible.
    • BBVA seguridad: contacto oficial para bloquear operaciones sospechosas.
    • Banco Santander: línea prioritaria para denunciar cargos no reconocidos.
    • Red Visa central: servicio de asistencia global para cancelar el plástico.

    También puedes llamar a los números oficiales de emergencia de tu banco. Entidades importantes tienen líneas abiertas en todo momento.

    Si logras confirmar el robo, acude directamente a la Policía Nacional. Guarda muy bien la copia oficial de tu denuncia para presentar al banco.

    Smartphone mostrando gastos e gráfico com cartão de crédito azul

    Cómo reclamar cobros indebidos o intereses abusivos

    La normativa legal de servicios de pago protege al consumidor en España. Tienes unos derechos muy claros frente a tu entidad financiera.

    Si sufres un fraude, tu responsabilidad máxima suele ser de treinta euros. Esto aplica solo a los cargos previos a tu aviso al banco del robo.

    Una vez que avisas, el banco debe devolverte los cargos no autorizados. El plazo límite legal suele ser el siguiente día hábil por norma.

    Si tienes un contrato revolving con intereses abusivos, también puedes reclamar. Primero debes enviar un escrito formal de queja a tu entidad.

    Si no responden en un mes, acude directamente al Banco de España. Su Departamento de Conducta tramitará tu reclamación oficial sin coste.

    Próximos pasos para proteger tu salud financiera

    Tener crédito disponible es una gran herramienta si sabes usarla a favor. Solo necesitas fijar unas reglas claras desde el primer día de uso.

    Revisa hoy mismo los ajustes dentro de tu aplicación móvil bancaria. Confirma que tu método de pago mensual no genera intereses ocultos.

    Activa siempre las notificaciones directas por cada compra realizada. Así detectarás cualquier movimiento sospechoso en tiempo real.

    Si tienes dudas sobre tus comisiones actuales, contacta con tu banco. Exige total transparencia y compara opciones para cuidar tu dinero.

  • Paro (prestación contributiva): requisitos, duración y cómo solicitarla por internet

    Paro (prestación contributiva): requisitos, duración y cómo solicitarla por internet

    ¿Te has quedado sin trabajo y necesitas pedir el paro? Solicitar la prestación contributiva es un derecho clave para tu tranquilidad.

    En esta guía aprenderás cómo pedirlo por internet de forma segura. Te explicamos los requisitos, plazos y documentos necesarios.

    Descubre cuánto dinero vas a cobrar y durante cuánto tiempo. Sigue nuestro paso a paso para no cometer errores en tu solicitud.

    Qué es la prestación contributiva por desempleo

    El paro es una ayuda económica mensual gestionada por el SEPE. Protege a los trabajadores que pierden su empleo de manera involuntaria.

    No se trata de un regalo del gobierno ni de un subsidio asistencial. Es un derecho que tú mismo has generado con tus impuestos.

    Durante tu vida laboral, una parte de tu nómina se destina a esta hucha. Al quedarte sin trabajo, recuperas ese dinero para subsistir.

    Su propósito principal es darte estabilidad financiera temporal. Así puedes concentrarte en buscar un nuevo empleo sin angustia económica.

    Además, mientras cobras el paro sigues cotizando a la Seguridad Social. Esto es vital para proteger tu futura jubilación y otros derechos.

    Requisitos indispensables para cobrar el paro hoy

    No todos los trabajadores desempleados pueden recibir esta prestación. El sistema exige cumplir unas normas legales muy concretas.

    El primer paso es figurar como dado de alta en la Seguridad Social. Esto ocurre de manera automática si tienes un contrato legal.

    Tu salida de la empresa tiene que ser completamente involuntaria. Un despido o el final de un contrato temporal son causas válidas.

    El requisito más estricto es el tiempo de trabajo previo. Necesitas justificar al menos 360 días cotizados en los últimos seis años.

    • Situación legal: estar en situación legal de desempleo.
    • Cotización mínima: 360 días trabajados en seis años.
    • Disposición: firmar el compromiso de actividad.
    • Edad límite: no haber alcanzado la edad de jubilación.

    Cuánto tiempo puedes cobrar esta ayuda mensual

    La duración de tu prestación depende directamente de tu historial laboral. El SEPE utiliza una tabla fija para calcular tus meses de paro.

    Por cada bloque de tres años trabajados, consigues un año de ayuda. El tiempo mínimo que puedes cobrar es de cuatro meses seguidos.

    Para tener derecho a esos cuatro meses, debes tener los 360 días exigidos. Si no llegas a esa cifra, tendrás que pedir un subsidio menor.

    El límite máximo que permite la ley española son dos años de paro. Para llegar a esos 720 días, necesitas cotizar más de seis años.

    Días cotizadosMeses de paro
    De 360 a 539 días120 días (4 meses)
    De 1080 a 1259 días360 días (1 año)
    Más de 2160 días720 días (2 años)

    Cuánto dinero vas a recibir en tu cuenta bancaria

    La cantidad mensual que te ingresarán no es la misma para todos. Depende de tu base reguladora durante los últimos seis meses de contrato.

    Durante los primeros seis meses de paro, cobrarás el 70 por ciento. Se calcula sobre esa base reguladora media de tu última empresa.

    A partir del día 181, la cuantía se reduce al 60 por ciento. Esta caída busca incentivar la búsqueda rápida de un nuevo trabajo estable.

    El Estado marca unos topes máximos y mínimos para evitar desigualdades. El mínimo sin hijos a cargo se sitúa cerca de los 560 euros.

    Si tienes hijos menores, esa cantidad mínima sube hasta los 749 euros. Así se protege la economía básica de las unidades familiares.

    Casos especiales: ERTE y fijos discontinuos

    Las reglas generales tienen excepciones para ciertos contratos. Los trabajadores fijos discontinuos tienen su propia normativa en el SEPE.

    Cuando termina su temporada de trabajo, pueden solicitar la prestación. El cálculo de su base reguladora funciona de forma diferente.

    En el caso de un ERTE, la situación también cambia. Si es una suspensión temporal, la empresa tramitará los papeles de forma colectiva.

    Tú no tendrás que presentar la solicitud de forma individual. El SEPE se encargará de darte de alta y pagarte directamente en tu cuenta.

    Documentos necesarios para iniciar el trámite

    Preparar los papeles antes de empezar te ahorrará muchos dolores de cabeza. Tener todo listo evita que el sistema bloquee tu solicitud.

    Primero, necesitas un documento de identidad válido y en vigor. Puede ser tu DNI, tu NIE o tu pasaporte español actualizado.

    El certificado de empresa es el documento clave del proceso. Las empresas grandes suelen enviarlo directamente al SEPE por internet.

    Si tu compañía no trabaja de forma digital, tendrás que pedirlo en papel. Es obligatorio para demostrar el motivo real de tu despido.

    • Identificación: DNI o documento equivalente en vigor.
    • Cuenta bancaria: justificante con el código IBAN.
    • Libro de familia: solo aplicable si tienes hijos.
    • Certificado laboral: el documento de tu última empresa.

    Cómo solicitar el paro por internet paso a paso

    Pedir la prestación a través de la sede electrónica es la mejor opción. Funciona las 24 horas y te evita perder la mañana en una oficina.

    El primer paso siempre ocurre fuera del SEPE. Tienes que apuntarte como demandante de empleo en el servicio autonómico de tu región.

    Esa tarjeta de paro autonómica, conocida como DARDE, es obligatoria. Sin ella, el sistema estatal rechazará tu solicitud al instante.

    1. Demanda de empleo: inscríbete en tu comunidad autónoma.
    2. Sede SEPE: entra al portal de protección por desempleo.
    3. Identificación: usa Clave, certificado digital o DNIe.
    4. Formulario online: rellena tus datos personales y bancarios.
    5. Firma final: confirma el envío y guarda el PDF generado.

    Al terminar, el sistema generará un resguardo con fecha y hora. Guarda ese documento como oro en paño por si hay algún fallo técnico.

    Plazos legales y fechas que no puedes saltarte

    El tiempo juega en tu contra cuando pierdes tu puesto de trabajo. La ley te da exactamente 15 días hábiles para pedir la prestación.

    Ese contador empieza el día después de que finalice tu contrato. Recuerda que sábados, domingos y días festivos no cuentan en el cálculo.

    Hay una excepción importante con las vacaciones pagadas y no disfrutadas. El plazo de 15 días comenzará justo cuando terminen esos días.

    ¿Qué ocurre si presentas la solicitud fuera de este plazo legal? Serás penalizado y perderás dinero de tu prestación final irremediablemente.

    Homem lendo sobre 'Paro' em um laptop, 2026

    El compromiso de actividad y tus obligaciones

    Recibir esta ayuda económica implica firmar un acuerdo de responsabilidad. Este documento legal se conoce como compromiso de actividad.

    Al aceptar el dinero, prometes buscar trabajo de forma activa y real. No puedes rechazar ofertas de empleo que se consideren adecuadas.

    Recuerda: la renovación trimestral de tu demanda de empleo es obligatoria y no admite retrasos.

    Si olvidas sellar el paro en la fecha indicada, serás sancionado. La primera falta supone perder un mes entero de prestación económica.

    Otra norma fundamental afecta a los viajes fuera del país. Si sales al extranjero sin avisar al SEPE, pueden cancelarte la ayuda.

    Para viajes cortos de hasta 15 días, solo necesitas informar previamente. Para estancias más largas, te suspenderán el cobro temporalmente.

    Qué hacer si el SEPE deniega tu solicitud

    A veces, la administración responde de forma negativa a tu petición. Si te deniegan el paro, recibirás una carta oficial con los motivos.

    No te desesperes si la resolución no es la que esperabas. La ley te permite presentar una reclamación previa en 30 días hábiles.

    Casi siempre, el rechazo ocurre por falta de algún papel de la empresa. Puedes aportar los documentos que falten a través de internet.

    Si demuestras que cumples los requisitos, corregirán el error rápidamente. Recibirás tu dinero con efecto retroactivo desde el primer día.

    Entra hoy mismo en la sede electrónica del SEPE para iniciar tu gestión. Prepara tus claves digitales y asegura tus ingresos este mes.

  • Baja médica: cuánto se cobra cada tramo y quién paga (empresa, mutua o INSS)

    Baja médica: cuánto se cobra cada tramo y quién paga (empresa, mutua o INSS)

    Estar de baja médica genera muchas dudas sobre tu nómina mensual. Saber cuánto vas a cobrar y quién asume el pago es vital para tu tranquilidad económica.

    El dinero exacto que recibes depende siempre del motivo de tu incapacidad temporal. También influye de forma directa el tiempo que necesites para recuperarte.

    Aquí descubrirás los porcentajes oficiales que te corresponden por ley. Aprenderás a identificar de inmediato si te paga tu empresa, la mutua o el Estado.

    Diferencia clave entre baja común y baja laboral

    Para calcular tu prestación económica necesitas conocer el origen médico. La legislación española divide las incapacidades temporales en dos grandes grupos.

    El primero es la enfermedad común o el accidente no laboral. Aquí entran situaciones habituales como una gripe, una operación rutinaria o un esguince casero.

    El segundo grupo abarca el accidente de trabajo y la enfermedad profesional. Son problemas de salud derivados directamente de tu actividad en la empresa.

    Esta distinción inicial cambia radicalmente el dinero mensual que recibes. Las bajas originadas en el puesto de trabajo siempre tienen mejores condiciones.

    Debes saber que los convenios colectivos pueden mejorar estas condiciones básicas. Muchas empresas completan la prestación hasta llegar al salario íntegro.

    Cómo calcular tu base reguladora diaria

    Antes de aplicar los porcentajes oficiales necesitas conocer tu base reguladora. Este número es la referencia principal que utiliza el gobierno español.

    No debes confundir esta cantidad con tu sueldo neto cobrado en el banco. La base suele ser mayor porque incluye las pagas extraordinarias prorrateadas.

    Para encontrar este dato fundamental busca tu última nómina recibida. Localiza en la parte inferior el apartado concreto de base de contingencias.

    Si tu sueldo es mensual divide esa cifra total entre treinta días. El resultado matemático será tu cuota diaria exacta para calcular la prestación.

    Conocer este valor numérico diario es el paso fundamental previo. A partir de esa cifra específica se calculan todos los tramos que veremos ahora.

    Cuánto se cobra por una enfermedad común

    Si tu incapacidad temporal es por enfermedad común se aplican varios tramos. Los porcentajes van cambiando a medida que pasan los días de convalecencia.

    • Días 1 al 3: cobras exactamente el cero por ciento legal.
    • Días 4 al 15: cobras el 60 por ciento de tu base diaria.
    • Días 16 al 20: mantienes el 60 por ciento exacto.
    • Día 21 en adelante: subes al 75 por ciento hasta el alta.

    Durante los tres primeros días pierdes por completo ese dinero de tu nómina. Esto ocurre por ley salvo que tu convenio colectivo disponga lo contrario.

    Del día cuatro al quince el pago lo asume íntegramente tu propia empresa. A partir del día dieciséis el coste recae sobre la Seguridad Social oficial.

    Qué pasa si sufres un accidente de trabajo

    Las reglas económicas cambian por completo con los accidentes laborales. La protección del trabajador aumenta de forma significativa en estos casos.

    El mismo día del percance cobras tu salario ordinario completamente normal. Ese primer día corre a cargo exclusivo de la empresa que te contrata.

    A partir del día siguiente pasas a cobrar el 75 por ciento fijo. Este porcentaje elevado se mantiene estable hasta tu recuperación total.

    En este escenario positivo no hay tramos sin cobrar como en casos comunes. Recibes el dinero de tu mutua desde el primer momento de la convalecencia.

    Las nuevas bajas especiales para mujeres

    La legislación reciente incluye ahora protecciones específicas para las trabajadoras. Estas bajas especiales recientes tienen condiciones muy favorables.

    La primera ayuda es por regla dolorosa o menstruación incapacitante secundaria. En este supuesto concreto cobras el 60 por ciento desde el primer día.

    Este coste inicial lo asume el Estado sin perjudicar económicamente a la empresa. A partir del día veintiuno la prestación sube al 75 por ciento.

    También existe protección oficial por la interrupción voluntaria o no del embarazo. Se aplica igualmente a la gestación a partir de la semana treinta y nueve.

    En ambos escenarios el primer día se cobra el salario habitual íntegro. Después se aplican los porcentajes estándar financiados siempre por el Estado.

    Quién te paga realmente el dinero cada mes

    Existen dos modalidades oficiales para recibir tu prestación económica mensual. La más habitual se conoce técnicamente como régimen de pago delegado.

    En el pago delegado tú sigues cobrando tu nómina normal del banco. La empresa te adelanta el dinero mensual y luego ajusta cuentas con el gobierno.

    La segunda modalidad disponible es el famoso pago directo al ciudadano. Aquí es la administración o la mutua quien te ingresa el dinero directamente.

    • Fin de contrato: si te despiden mientras estás enfermo en casa.
    • Insolvencia: si la empresa no puede pagar nóminas regularmente.
    • Autónomos: siempre cobran de su mutua asignada mensualmente.

    Para acceder al pago directo necesitas presentar una solicitud formal previa. Este trámite digital se realiza fácilmente en la sede electrónica del INSS.

    Requisitos de cotización para poder cobrar

    No siempre tienes derecho automático a recibir ingresos estando enfermo. El sistema público exige cumplir unos periodos mínimos de cotización laboral previa.

    Para una incapacidad común necesitas haber cotizado al menos 180 días. Este tiempo debe registrarse dentro de los cinco años inmediatamente anteriores.

    Si sufres un percance laboral grave no se exige ningún periodo previo. Estás cubierto económicamente desde el primer minuto que empiezas a trabajar.

    Las nuevas bajas para mujeres tampoco exigen tiempo de cotización acumulado. Puedes acceder a ellas independientemente de tu historial laboral pasado.

    Cómo se tramita el parte médico hoy en día

    El proceso burocrático ha cambiado drásticamente recientemente en nuestro país. Ya no tienes la obligación de entregar partes médicos en papel impreso.

    El médico de cabecera emite el documento oficial de forma totalmente digital. El sistema informático lo transmite al instante al INSS y a tu empleador.

    Tú solo debes acudir puntualmente a las revisiones sanitarias programadas. El médico evaluará tu estado de salud actual para confirmar o finalizar la baja.

    Esta gestión telemática es un gran avance del Real Decreto 1060 de 2022. Su objetivo principal es facilitar el reposo real y absoluto del paciente.

    Mulher revisando documentos em escritório sobre educação financeira 2026

    Qué hacer si no estás de acuerdo con el alta

    A veces el inspector o la mutua deciden darte el alta médica demasiado pronto. Si sientes que no estás curado tienes vías legales para presentar quejas.

    Si el documento proviene de la mutua debes pedir una revisión urgente al INSS. Tienes un plazo estricto de diez días hábiles para iniciar el proceso.

    Esta reclamación suspende temporalmente tu obligación de volver al trabajo. Seguirás cobrando tu dinero mientras la administración resuelve tu expediente.

    Si la decisión es del centro de salud público el proceso legal es diferente. Debes presentar una reclamación previa en once días hábiles como máximo.

    En este segundo supuesto tu obligación laboral no se suspende automáticamente. Tendrás que reincorporarte o pedir días libres para evitar problemas serios.

    Cuidado con las estafas y los errores graves

    El desconocimiento general te expone a cometer infracciones en tu trabajo. También te convierte en un blanco fácil para posibles criminales informáticos.

    El INSS nunca te pedirá los datos de tu tarjeta bancaria por SMS. Si recibes un mensaje sobre falsas devoluciones de dinero bórralo de inmediato.

    Ignorar una reincorporación médica es un fallo profesional extremadamente grave. Faltar a la empresa sin justificación acaba siempre en un despido fulminante.

    Otro problema habitual son los bloqueos indefinidos en los pagos directos. Casi siempre ocurren porque el antiguo jefe no envió tu certificado al gobierno.

    Teléfonos y canales oficiales de atención

    Mantener el control absoluto de tu dinero es fácil con los canales correctos. El Estado español ofrece varias vías de información completamente gratuitas.

    Para dudas rápidas sobre tus prestaciones llama al teléfono 91 542 11 76. Funciona de lunes a viernes en horario continuo de nueve a veinte horas.

    Si necesitas acudir presencialmente a la oficina pide una cita automatizada. El número telefónico que funciona las veinticuatro horas es el 901 10 65 70.

    A nivel digital te aconsejamos usar la aplicación oficial llamada Importass. Es la mejor herramienta moderna para vigilar tus bases de cotización mensuales.

    Revisa hoy mismo tu última nómina recibida para salir de cualquier duda. Localiza tu base reguladora y calcula desde casa lo que te corresponde cobrar este mes.

  • Despido: cuánto te corresponde de indemnización y finiquito y cómo comprobar el cálculo

    Despido: cuánto te corresponde de indemnización y finiquito y cómo comprobar el cálculo

    Si acabas de recibir una carta de despido, la primera duda siempre es económica.

    Saber cuánto te corresponde de indemnización y finiquito es tu derecho básico.

    Aquí aprenderás a comprobar el cálculo paso a paso y sin complicaciones.

    Te explicamos qué firmar, qué revisar y cómo proteger tu dinero laboral.

    La diferencia clave entre finiquito e indemnización

    Es muy habitual confundir ambos conceptos al salir de una empresa.

    Sin embargo, responden a derechos económicos totalmente distintos.

    Concepto laboralQué significa realmenteQuién tiene derecho a cobrarlo
    FiniquitoPago de las cantidades ya trabajadas que aún no te han abonado.Todos los trabajadores, sin importar el motivo de la salida.
    IndemnizaciónCompensación económica por la pérdida del puesto de trabajo.Solo corresponde según el tipo de despido aplicado.

    Cuánto cobras según tu tipo de despido

    El dinero que recibes depende del motivo que la empresa ponga en tu carta.

    La ley marca límites claros para cada situación laboral en España.

    Despido Objetivo o Colectivo

    Ocurre por razones económicas, técnicas o de producción de la empresa.

    • Días por año: 20 días de salario por año trabajado.
    • Límite máximo: 12 mensualidades de tu sueldo.
    • Aviso: Deben avisarte con 15 días de antelación.

    Despido Improcedente

    Se da cuando la empresa no logra justificar legalmente tu salida.

    • Días por año: 33 días para contratos posteriores a 2012.
    • Límite máximo: 24 mensualidades completas.
    • Contratos antiguos: Calculan a 45 días hasta febrero de 2012.

    Despido Disciplinario

    Se aplica por incumplimientos graves y demostrables del trabajador.

    • Indemnización: 0 euros.
    • Derecho intacto: Sí cobras tu finiquito completo.
    • Paro: Tienes derecho a pedir la prestación si cumples los meses.

    Cómo calcular tu indemnización paso a paso

    Para comprobar los números necesitas tres datos indispensables.

    Busca tu salario bruto anual, fecha de inicio y fecha exacta del cese.

    1. Paso 1: Divide tu salario bruto anual entre 365 días.
    2. Paso 2: Calcula tus meses de antigüedad en la empresa.
    3. Paso 3: Multiplica tu salario diario por los días que te tocan.

    Los periodos inferiores a un año se prorratean por meses completos.

    Cualquier fracción de mes trabajado se computa como un mes entero.

    Atención: usa siempre tu salario bruto anual. Si calculas con tu sueldo neto mensual, perderás mucho dinero.

    Un ejemplo práctico para entender los números

    Imagina a Carlos, que sufre un despido objetivo con 2.000 euros brutos al mes.

    Carlos lleva trabajando 4 años y 8 meses. Esto equivale a 56 meses.

    • Sueldo anual: 24.000 euros brutos.
    • Sueldo diario: 65,75 euros por día.
    • Días generados: 93,33 días indemnizables.

    Al multiplicar sus días generados por su sueldo diario, obtiene su dinero.

    A Carlos le corresponden exactamente 6.136,45 euros de compensación.

    Qué conceptos incluye siempre tu finiquito

    El finiquito engloba todas las deudas pendientes de la empresa contigo.

    Revisa tu documento final para asegurar que incluye estos cuatro puntos.

    • Días del mes: Tu sueldo por los días trabajados ese último mes.
    • Vacaciones: Los días libres generados que no has podido disfrutar.
    • Pagas extra: La parte proporcional si no las tienes prorrateadas.
    • Preaviso: El pago de los 15 días si la empresa no te avisó a tiempo.

    Tienen que abonarte también cualquier hora extra pendiente de pago.

    Guía rápida: qué hacer al recibir la carta

    El momento de recibir la notificación genera muchos nervios e incertidumbre.

    Mantén la calma y sigue estas reglas básicas de protección legal.

    1. Revisa la fecha: Comprueba que coincida con el día real de entrega.
    2. Escribe tu queja: Pon siempre NO CONFORME junto a tu firma.
    3. Guarda pruebas: Exige una copia sellada y firmada por la empresa.
    4. Verifica datos: Usa la calculadora oficial del Poder Judicial en casa.

    Firmar como no conforme es tu mayor seguro ante posibles engaños.

    Importante: poner no conforme no te impide cobrar lo que te ofrecen. Solo protege tu derecho a exigir más si hay errores.

    Plazos legales para reclamar tu dinero

    El tiempo corre en tu contra desde el momento en que sales por la puerta.

    Tienes exactamente 20 días hábiles para impugnar la decisión.

    Los fines de semana y los festivos no cuentan para este límite legal.

    Si dejas pasar este plazo, perderás el derecho a exigir más dinero al juez.

    • Primer paso: Presentar una Papeleta de Conciliación.
    • Dónde ir: Al servicio de mediación de tu Comunidad Autónoma.
    • Efecto legal: Esto paraliza el reloj de los 20 días temporalmente.

    Si no hay acuerdo en la mediación, el siguiente paso es la vía judicial.

    Caixa de material de escritório com letrero sobre educacão financeira 2026

    Cuidado con estos errores y trampas comunes

    En momentos de estrés laboral es fácil cometer fallos que cuestan caro.

    Presta especial atención a los documentos que te ponen delante en la oficina.

    • Saldos trampa: No aceptes cláusulas que digan que renuncias a reclamar.
    • Impuestos: La indemnización legal obligatoria no paga IRPF.
    • Retenciones: El finiquito sí lleva retención y cotiza a la Seguridad Social.
    • Estafas SMS: El Gobierno nunca te pedirá datos bancarios por mensaje.

    Revisa bien tus recibos bancarios para comprobar las transferencias.

    La empresa debe ingresarte el dinero en los días siguientes a tu salida.

    Dónde pedir ayuda y consultar datos oficiales

    No intentes hacer todo este proceso a ciegas o guiado por simples rumores.

    Utiliza solo herramientas y canales de la administración pública española.

    • Cálculo seguro: Usa la calculadora web del Consejo General del Poder Judicial.
    • Vida Laboral: Descarga tu historial en la Sede de la Seguridad Social.
    • Paro y subsidios: Tienes 15 días hábiles para apuntarte en el SEPE.
    • Dudas urgentes: Llama al teléfono 060 de atención ciudadana oficial.

    Para pedir tu prestación por desempleo necesitas solicitar cita previa.

    Reúne tus papeles, escribe no conforme en tu carta y pide cita en el SEPE hoy mismo.

  • Borrador de la Renta: cómo modificarlo, qué gastos puedes deducir y cuándo conviene presentarlo

    Borrador de la Renta: cómo modificarlo, qué gastos puedes deducir y cuándo conviene presentarlo

    Revisar el borrador de la Renta antes de confirmarlo es vital. Si lo aceptas sin mirar, puedes perder cientos de euros en deducciones no aplicadas.

    La Agencia Tributaria no siempre incluye todos tus gastos deducibles. Aprender a modificarlo es el primer paso para pagar menos impuestos este año.

    Aquí te explicamos qué gastos puedes añadir y los plazos clave. También verás el paso a paso para presentar tu declaración con total seguridad.

    ¿Qué es el borrador y quién tiene que declarar?

    El borrador de la Renta es una propuesta inicial de tus impuestos. Hacienda lo prepara con los datos que recibe de tu empresa y de tu banco.

    Sin embargo, esta propuesta inicial casi nunca está completa. Faltan datos clave como nacimientos, cambios civiles o pagos de alquiler.

    Si cumples ciertos criterios de ingresos, estás obligado a presentar la declaración. Estos son los límites generales marcados por la ley actual.

    • Un único pagador: Ingresos brutos anuales superiores a 22.000 euros.
    • Dos o más pagadores: Ingresos brutos superiores a 15.000 euros anuales.
    • Condición especial: El segundo pagador debe sumar más de 1.500 euros.
    • Ayudas sociales: Los perceptores del Ingreso Mínimo Vital siempre declaran.

    Aunque no estés obligado a declarar, siempre conviene consultar el borrador. Si te han retenido IRPF de más, el resultado puede salir a devolver.

    Gastos y deducciones estatales que te ahorran dinero

    Muchos datos fiscales no aparecen en el borrador inicial de Hacienda. Revisar estos apartados suele reducir tu factura fiscal de forma notable.

    Las deducciones estatales aplican a todos los residentes en España. Solo debes asegurarte de cumplir los requisitos y guardar los justificantes.

    • Sindicatos y colegios: Las cuotas sindicales y colegiales desgravan.
    • Planes de pensiones: Aportaciones con límite de 1.500 euros anuales.
    • Madres trabajadoras: Deducción por maternidad de hasta 1.200 euros.
    • Gastos de guardería: Incremento adicional de hasta 1.000 euros anuales.
    • Donaciones a ONG: Deducción del 80 por ciento para los primeros 250 euros.
    • Eficiencia energética: Deducciones por obras de mejora en tu vivienda.

    Para aplicar estas ventajas, debes buscar las casillas correspondientes. El sistema Renta WEB te permite introducir los importes exactos pagados.

    Las deducciones autonómicas que casi siempre faltan

    Cada comunidad autónoma tiene sus propias ventajas fiscales aprobadas. Hacienda no suele incluirlas por defecto en tu borrador inicial.

    Este es el apartado donde la mayoría de los contribuyentes pierde dinero. Debes entrar manualmente a la sección de tu comunidad de residencia.

    Las ayudas regionales varían, pero suelen enfocarse en gastos familiares. Estos son los conceptos más comunes que puedes buscar en tu región.

    • Alquiler de vivienda: Ayudas para jóvenes y familias numerosas.
    • Educación y libros: Deducción por material escolar o aprendizaje de idiomas.
    • Nacimiento o adopción: Beneficios fiscales por ampliar la familia.
    • Zonas despobladas: Ventajas por residir en municipios pequeños.

    Verifica siempre los límites de ingresos para cada deducción autonómica. Las páginas oficiales de cada comunidad detallan los requisitos exactos.

    ¿Cuándo te conviene presentar la declaración?

    La Campaña de la Renta dura aproximadamente tres meses cada año. Elegir el momento adecuado depende del resultado de tu autoliquidación.

    Una buena estrategia te ayuda a gestionar mejor tus finanzas personales. Aquí tienes una guía rápida sobre cuándo enviar tu borrador.

    Resultado de la RentaCuándo conviene presentarlaRecomendación práctica
    A devolver (Negativo)Lo antes posible (abril o mayo)Hacienda paga más rápido al inicio de la campaña.
    A pagar (Positivo)Con tiempo para revisarPuedes domiciliar el pago para finales de junio.

    Si la declaración sale a pagar, tienes derecho a fraccionar el importe. Es un proceso automático y no te cobrarán ningún tipo de interés extra.

    Puedes pagar el 60 por ciento al terminar la campaña en junio. El 40 por ciento restante se cobrará de tu cuenta en el mes de noviembre.

    Paso a paso para modificar el borrador antes de enviarlo

    Hacer los cambios por tu cuenta es más sencillo de lo que parece. Solo necesitas un ordenador o tu teléfono móvil para empezar el trámite.

    Sigue este procedimiento para revisar y completar tus datos fiscales. Tómate tu tiempo en cada pantalla para no olvidar ningún detalle importante.

    1. Accede al portal oficial: Entra en la Sede Electrónica de la Agencia Tributaria.
    2. Identifícate de forma segura: Utiliza Cl@ve PIN, Certificado Digital o DNIe.
    3. Entra en Renta WEB: Selecciona el Servicio de tramitación de borrador.
    4. Revisa tus datos personales: Confirma tu domicilio actual y estado civil.
    5. Edita las casillas: Navega por los apartados para incluir tus deducciones.
    6. Valida la información: Haz clic en Validar para comprobar que no hay errores.
    7. Compara opciones: Revisa el resumen de la modalidad individual y conjunta.

    Una vez que estés seguro de los datos, puedes proceder a la firma. El sistema generará un documento PDF que sirve como resguardo oficial.

    ¿Qué hacer si ya la presentaste y te equivocaste?

    Si ya confirmaste el borrador y olvidaste una deducción, hay solución. Hacienda permite corregir el error mediante un sistema electrónico rápido.

    Este proceso se conoce como autoliquidación rectificativa. Sirve tanto para reclamar dinero a tu favor como para declarar ingresos olvidados.

    Entra a la Sede Electrónica y busca tu expediente personal. Haz clic en la opción que dice Modificar declaración ya presentada.

    Debes marcar la Casilla 103 haciendo clic en el icono del lápiz. Luego, simplemente añade las deducciones que faltaban o corrige el error detectado.

    El sistema calculará la diferencia de forma completamente automática. Si haces el ajuste dentro del plazo voluntario, no recibirás penalizaciones.

    Campanha de Renda 2023 com notebook, celular e calculadora

    Teléfonos oficiales y cómo evitar estafas

    En época de impuestos, los intentos de fraude digital se multiplican. Los ciberdelincuentes intentan robar tus datos bancarios mediante engaños.

    Es vital gestionar tus trámites solo en canales oficiales y seguros. La Agencia Tributaria nunca te pedirá contraseñas por correo electrónico.

    • Web oficial: Asegúrate de estar en sede.agenciatributaria.gob.es.
    • App móvil: Descarga solo la aplicación oficial llamada Agencia Tributaria.
    • Dudas generales: Llama a los números 91 553 00 71 o 901 22 33 44.
    • Plan Le Llamamos: El teléfono oficial de este servicio es el 91 333 5 333.

    Alerta de seguridad: Hacienda nunca envía SMS con enlaces para reembolsos urgentes y jamás utiliza Bizum para devolver dinero.

    La Agencia Tributaria solo te llamará si has solicitado cita previa. Si recibes una llamada inesperada pidiendo dinero, cuelga inmediatamente.

    Evita también buscar números de teléfono en directorios no oficiales. Los números que empiezan por 807 o 905 te cobrarán tarifas muy abusivas.

    Tu próximo paso para no perder dinero

    La preparación es el secreto para una declaración de impuestos exitosa. Antes de entrar al sistema, organiza todo tu papeleo sobre la mesa.

    Reúne el certificado de retenciones de tu empresa y recibos del alquiler. Busca también los justificantes de donaciones a ONG y cuotas sindicales.

    Accede con tu sistema Cl@ve a la web de la Agencia Tributaria hoy mismo. Revisa con calma la pestaña de deducciones autonómicas y confirma tu ahorro.

  • Declaración de la Renta 2026: fechas clave, quién está obligado y cómo evitar errores comunes

    Declaración de la Renta 2026: fechas clave, quién está obligado y cómo evitar errores comunes

    ¿Tienes dudas sobre la Declaración de la Renta 2026? Llegó el momento de ajustar tus impuestos del año pasado con la Agencia Tributaria.

    Saber si estás obligado a presentarla te evitará multas innecesarias. Además, hacer el trámite con tiempo asegura que cobres mucho antes.

    Aquí aprenderás los plazos clave, los límites de ingresos y cómo evitar los errores más caros. Toma nota de los detalles oficiales.

    Calendario oficial y fechas clave de la Renta

    La Agencia Tributaria marca fechas estrictas para cada modalidad de presentación. Apuntar estos días es vital para no quedarte fuera de plazo.

    Fecha límiteTrámite oficial habilitado
    19 de marzoConsulta de datos y referencia
    8 de abrilInicio trámites por Internet
    6 de mayoInicio de atención telefónica
    1 de junioInicio de atención presencial
    30 de junioFin oficial de la campaña

    El 19 de marzo se abre la sede electrónica para consultar tus datos fiscales. Ese mismo día puedes solicitar tu número de referencia clave.

    El 8 de abril marca el inicio real de la campaña fiscal. Desde ese momento ya puedes presentar tu declaración por Internet mediante Renta WEB.

    Si prefieres ayuda telefónica, el plan oficial comienza el 6 de mayo. Necesitarás pedir cita previa desde finales del mes de abril.

    La atención presencial en oficinas arranca el 1 de junio. Es la opción ideal para las rentas complejas que requieren asistencia directa.

    El 30 de junio finaliza de manera oficial la campaña para todos. No dejes tu trámite administrativo para el último momento posible.

    Criterios principales: ¿Quién está obligado a declarar?

    La norma general depende directamente de tus ingresos brutos anuales. También influye cuántas empresas diferentes te hayan pagado en el año.

    Si tuviste un solo pagador, el límite legal se sitúa en 22.000 euros anuales. Por debajo de esta cifra exacta, no tienes obligación legal.

    La situación cambia al tener dos o más pagadores distintos. Esto ocurre habitualmente si cambiaste de empleo o si cobraste el paro.

    En este caso especial, el límite baja a 15.876 euros al año. Sin embargo, hay una condición muy importante sobre las cantidades cobradas.

    Esta reducción solo aplica si cobraste más de 1.500 euros del segundo pagador y posteriores. Si cobraste menos, tu límite sigue en 22.000 euros.

    Las rentas del capital mobiliario también generan obligación. Si ganas más de 1.600 euros anuales por dividendos o intereses, rinde cuentas.

    Perfiles especiales con obligación absoluta

    Existen grupos concretos de contribuyentes que deben declarar siempre. En estos casos específicos, la cantidad de dinero ganada no importa.

    • Autónomos: todos los dados de alta en el régimen especial.
    • IMV: titulares del Ingreso Mínimo Vital y familiares.
    • Ayudas: perceptores de subvenciones mayores a 1.000 euros.

    Las personas que cobran el IMV corren el riesgo de perder su ayuda si no declaran. Es un trámite obligatorio para toda la unidad familiar.

    Los trabajadores por cuenta propia tributan bajo el nuevo sistema de ingresos reales. Deben cruzar sus datos declarados con la Seguridad Social.

    Revisa bien las ayudas públicas recibidas durante el curso fiscal. Las subvenciones para comprar vehículos ecológicos tributan obligatoriamente.

    Paso a paso para tramitar tu Renta WEB por Internet

    Tramitar tus impuestos desde casa es la opción más cómoda. Utiliza la plataforma oficial de la sede electrónica en tu ordenador o móvil.

    1. Identificación: accede con Cl@ve, certificado digital o referencia.
    2. Revisión: comprueba tus domicilios, datos familiares e inmuebles.
    3. Deducciones: añade manualmente los gastos autonómicos y sindicales.
    4. Resultado: verifica si el borrador final sale a devolver o a pagar.
    5. Presentación: firma el documento digitalmente y guarda tu recibo.

    Si el resultado de la liquidación oficial es a pagar, tienes flexibilidad. Puedes abonar todo junto o dividir tu deuda en dos partes iguales.

    Si fraccionas el pago, abonas el 60 por ciento al presentar el documento. El 40 por ciento restante se cobrará directo el 5 de noviembre.

    Errores comunes que reducen tu devolución de dinero

    Aceptar el borrador a ciegas es el fallo más repetido y costoso. Hacienda crea este documento inicial con datos que pueden estar incompletos.

    Confirmar un borrador con errores es tu responsabilidad exclusiva. Hacienda no asume la culpa si omites información importante.

    Uno de los mayores olvidos son las deducciones autonómicas. Estas ventajas económicas cambian según tu comunidad y nunca vienen marcadas.

    Revisa bien las casillas destinadas al alquiler de tu vivienda habitual. También busca activamente las rebajas por gastos escolares y guarderías.

    No olvides declarar todas las subvenciones públicas obtenidas. Ayudas como el Bono Cultural Joven o el Plan MOVES tributan como ganancia pura.

    Por último, añade siempre las cuotas pagadas a sindicatos y colegios oficiales. Estos importes no aparecen automáticamente y reducen tu pago.

    Casos prácticos sobre los rendimientos de tu trabajo

    Entender la teoría fiscal es más sencillo con ejemplos del día a día. Vamos a analizar dos situaciones comunes para ver los límites legales.

    Imagina un empleado con un único pagador que gana 21.000 euros brutos al año. Al no superar el límite, no tiene obligación de declarar nada.

    No obstante, la recomendación principal es entrar siempre al simulador online. Si el cálculo sale a su favor, le conviene presentarla rápido.

    Veamos otro caso distinto. Una mujer gana 16.000 euros en su empresa principal. Además, realiza trabajos puntuales por los que ingresa 2.000 euros.

    Su suma total alcanza los 18.000 euros anuales. Como su segundo pagador supera los 1.500 euros de límite, está obligada a rendir cuentas.

    Analizar tu situación concreta evitará disgustos con las autoridades. Solicita siempre tus certificados de retenciones a tus empleadores.

    Cómo corregir un error tras presentar tu declaración

    ¿Te diste cuenta de un fallo después de enviar el trámite oficial? La normativa actual ofrece un mecanismo unificado para solucionarlo online.

    Debes utilizar el sistema oficial de Autoliquidación Rectificativa. Esta herramienta digital sirve tanto si te equivocaste a favor o en contra.

    Accede al portal del Estado y entra al servicio de tramitación de tu expediente. Selecciona la opción de modificar la autoliquidación enviada.

    Introduce los datos correctos en las casillas y firma la nueva versión. El sistema calculará automáticamente la diferencia con tu modelo anterior.

    Hacienda tiene un plazo máximo legal de seis meses para abonarte devoluciones. Este tiempo cuenta exacto desde el cierre de la campaña fiscal.

    Si la administración supera ese límite de seis meses sin justificación, será penalizada. Deberá ingresarte intereses de demora junto a tu dinero.

    Portátil com Declaração de Renda 2026 no ecrã com caneca e caderno

    Alerta de fraudes, seguridad web y canales oficiales

    Los ciberdelincuentes aprovechan la campaña fiscal para robar datos bancarios. Las estafas mediante correos electrónicos se multiplican rápido.

    Los mensajes falsos suelen avisar de un reembolso económico retenido. Te pedirán que entres a un enlace urgente para introducir tu tarjeta bancaria.

    Canal fraudulentoAlerta de seguridad principal
    Mensaje de SMSHacienda nunca pide tus tarjetas por móvil
    Correo electrónicoNunca envían enlaces directos de cobro
    Transferencias webNo exigen pagos mediante plataformas externas

    La Agencia Tributaria jamás solicita números confidenciales por mensaje de texto. Tampoco pide realizar pagos irregulares fuera de su sistema.

    Cualquier devolución se gestiona directamente en el IBAN que tú registraste. No confíes bajo ningún concepto en canales ajenos al portal web oficial.

    Si necesitas ayuda verídica, utiliza únicamente los teléfonos certificados. Llama al 91 553 00 71 para gestionar tus citas previas con un agente.

    Para resolver dudas técnicas urgentes, marca directamente el 91 554 87 70. Denuncia siempre los mensajes dudosos en el portal de ciberseguridad.

    Próximos pasos para preparar tu documentación hoy

    Enfrentar los impuestos con éxito exige bastante organización previa. Recopilar tus documentos con anticipación te evitará bloqueos futuros.

    Entra a la aplicación móvil de la Agencia Tributaria y verifica tu perfil. Asegúrate hoy mismo de que tu Cl@ve o certificado digital sigan vigentes.

    Revisa minuciosamente los extractos bancarios y guarda tus recibos de alquiler. Toda prueba documental es crítica si te solicitan justificaciones.

    El momento adecuado de poner en orden tus finanzas personales es ahora. Accede hoy al simulador online y empieza a organizar tus cuentas sin miedo.

  • Empadronamiento: cómo hacerlo por primera vez, documentos y plazos según tu ayuntamiento

    Empadronamiento: cómo hacerlo por primera vez, documentos y plazos según tu ayuntamiento

    Si acabas de llegar a España, empadronarte es el primer trámite oficial que debes hacer. Es obligatorio para acceder a la sanidad y otros servicios clave.

    Estar inscrito en el Padrón Municipal demuestra oficialmente dónde vives. Te explicamos los pasos exactos para hacerlo rápido y sin complicaciones.

    Descubre qué documentos necesitas reunir hoy mismo. Conoce los plazos oficiales y cómo pedir tu cita en el ayuntamiento de forma sencilla.

    Por qué este trámite es vital para ti

    El empadronamiento es el registro donde constan los vecinos de una localidad. Es una obligación legal indispensable.

    Todas las personas que residan en España más de seis meses al año deben inscribirse. No importa tu nacionalidad actual.

    Tampoco importa tu situación administrativa. Este registro es la llave maestra para solicitar tu tarjeta sanitaria pública.

    También es un requisito indispensable para escolarizar a tus hijos. Los colegios públicos te pedirán el volante de empadronamiento.

    Es vital para cualquier trámite de extranjería. Sin este documento, será imposible pedir el arraigo o solicitar la residencia legal.

    A quién se aplica esta obligación legal

    La normativa es muy clara sobre quién debe registrarse. Se aplica a cualquier persona que fije su residencia habitual en un municipio español.

    Si tienes la suerte de residir en varias casas, hay una regla clara. Solo debes inscribirte en aquella donde pases más tiempo al año.

    Para ciudadanos españoles y europeos, el trámite es directo. Deben darse de alta al llegar y actualizar los datos si cambian de casa.

    Los ciudadanos extracomunitarios tienen exactamente la misma obligación. Aplica tengas visado o te encuentres en situación irregular.

    La ley prohíbe a los ayuntamientos exigir permisos de residencia para darte de alta. Es tu derecho empadronarte.

    Coste oficial y plazos de respuesta

    Una excelente noticia es que el empadronamiento es un trámite totalmente gratuito. Cuesta cero euros en todo el país.

    Ningún ayuntamiento o funcionario puede cobrarte por darte de alta. Tampoco pueden pedirte dinero por emitir tu volante oficial.

    El plazo para recibir tu certificado depende de cómo lo pidas. Si acudes de forma presencial con todos tus papeles, el alta es inmediata.

    En la gran mayoría de ciudades te lo entregan en el acto. Saldrás de la oficina con el volante en la mano, listo para usarlo.

    Si eliges la vía telemática, el plazo legal cambia bastante. La administración tiene un máximo de tres meses para darte una respuesta oficial.

    Si pasan esos tres meses sin noticias, opera el silencio administrativo positivo. Tu inscripción se da por efectuada automáticamente.

    Qué documentos de identidad debes reunir

    Para empezar tu solicitud, necesitas probar quién eres. Debes presentar documentos originales que estén completamente en vigor.

    La documentación varía según tu país de origen. Revisa con cuidado qué te corresponde llevar el día de tu cita.

    Tu NacionalidadDocumento exigido
    EspañolesDNI o pasaporte en vigor
    Unión EuropeaPasaporte y Certificado de Registro
    ExtracomunitariosPasaporte original o Tarjeta TIE
    Solicitantes de AsiloResguardo oficial (hoja blanca)

    Si tienes hijos menores de edad, hay que presentar más documentación. El Libro de Familia o el Certificado de Nacimiento son obligatorios.

    Los menores también deben presentar su DNI o pasaporte si ya lo tienen. Todo suma para verificar su identidad real.

    Si el menor se empadrona con un solo progenitor, existen reglas de protección. Se exige una autorización firmada por el otro padre.

    Cómo demostrar el uso de tu domicilio

    El segundo requisito fundamental es demostrar dónde vives. Necesitas vincular tu nombre de forma legal con la dirección elegida.

    Para acreditar el uso de la vivienda, debes aportar documentos específicos. Todo depende del tipo de tenencia que tengas sobre la casa.

    • Si eres propietario: Lleva la escritura de compraventa de la vivienda.
    • Alternativa dueños: Sirve una Nota Simple o el último recibo del IBI.
    • Si vives de alquiler: Presenta el contrato a tu nombre en vigor.
    • Comprobante alquiler: Aporta el último recibo de pago o de suministros.

    ¿Qué pasa si alquilas solo una habitación o compartes piso? Necesitarás una autorización oficial del titular de la vivienda.

    El dueño o inquilino principal debe firmar tu hoja padronal. También debe facilitarte una fotocopia clara de su documento de identidad.

    Además, esta persona deberá aportar su propio contrato o escritura. Es la forma legal de demostrar que tiene derecho a alojarte allí.

    Paso a paso para realizar el alta

    Existen dos vías principales para tramitar tu empadronamiento. Puedes elegir hacer la gestión presencial o gestionarla por internet.

    La vía presencial es siempre la opción más recomendable. Especialmente si necesitas tu certificado en papel ese mismo día.

    El primer paso es solicitar una cita previa oficial. Cada ciudad tiene sus propios canales de atención al ciudadano.

    1. Paso 1: Entra en la web de tu ayuntamiento o llama al teléfono 010.
    2. Paso 2: Descarga y rellena la Hoja Padronal con tus datos reales.
    3. Paso 3: Acude a tu cita con los documentos originales y varias copias.
    4. Paso 4: Recibe tu volante oficial directamente en el mostrador.

    En Madrid, puedes usar la App Madrid Móvil o llamar al 010. En Barcelona, la sede electrónica gestiona estas peticiones rápidamente.

    Para Valencia, el proceso es idéntico a través de su portal web. Para el resto de España, el teléfono estatal 060 te orientará.

    Si prefieres la vía online, necesitas identificación digital previa. Un Certificado Digital o el sistema Cl@ve te abrirán las puertas.

    Entra en la sede electrónica de tu municipio. Rellena el formulario interactivo y sube tus documentos escaneados en formato PDF.

    Al terminar, firma electrónicamente y descarga tu resguardo. Ese recibo contiene un código seguro de verificación muy importante.

    Casos especiales y la renovación obligatoria

    La legislación protege a las personas vulnerables sin domicilio fijo. Los ayuntamientos tienen la obligación de empadronarlas siempre.

    Esto incluye a personas que viven en infraviviendas o personas sin hogar. Los Servicios Sociales municipales son los encargados de ayudar.

    Ellos elaboran un informe verificando que la persona vive en el municipio. Luego remiten la información para formalizar el alta padronal.

    Otro punto crítico es la renovación obligatoria para ciudadanos extranjeros. Afecta directamente a extracomunitarios sin residencia permanente.

    Si te encuentras en este grupo, debes confirmar tu empadronamiento cada dos años. Es un trámite que debes vigilar de cerca.

    Si se te pasa el plazo, el ayuntamiento tramitará tu baja por caducidad. Perderás toda la antigüedad que habías acumulado hasta hoy.

    Esto perjudica enormemente los expedientes de extranjería. Puede paralizar tu ansiada solicitud de nacionalidad o tu trámite de arraigo.

    Gestora brasileira entrega documentos no balcão institucional

    Alertas de seguridad contra las estafas

    La alta demanda de citas en las grandes ciudades genera problemas. Existen prácticas abusivas que debes conocer y evitar a toda costa.

    La venta de citas previas es un fraude muy extendido. Comprar turnos en redes sociales o en locutorios de barrio es ilegal.

    Ayuntamientos como el de Madrid han tomado medidas estrictas. Invalidan automáticamente las citas si los datos no coinciden con la persona.

    Otra trampa peligrosa son los empadronamientos falsos o de favor. Pagar a un tercero para que te registre en su vivienda es un delito grave.

    La Ley de Extranjería persigue duramente estas simulaciones. Las sanciones aplican tanto al que paga como al propietario que cobra.

    Las multas administrativas pueden destrozar tus finanzas personales. Oscilan desde los 150 euros hasta superar fácilmente los 10.000 euros.

    Además de la multa, te arriesgas a que cancelen tu permiso de residencia. Nunca pongas en peligro tu futuro por tomar un atajo ilegal.

    Próximos pasos para resolver tu trámite

    Es el momento perfecto para pasar a la acción. Abre tu carpeta y revisa que tu pasaporte o DNI estén en vigor ahora mismo.

    Busca tu contrato de alquiler o contacta hoy con tu arrendador. Reúne los recibos recientes necesarios para probar tu domicilio real.

    Solicita tu cita gratuita llamando al teléfono 010. También puedes acceder a la sede electrónica municipal para reservar tu turno.

    Una vez completado el alta, pide un par de copias de tu volante individual. Tienen una validez de tres meses para hacer otros papeleos.

    Si tienes alguna duda adicional, acude siempre a las fuentes estatales oficiales. Visita el portal administracion.gob.es para asegurar tu trámite.

  • DNI y pasaporte: precios 2026, documentación necesaria y cómo renovar con cita previa

    DNI y pasaporte: precios 2026, documentación necesaria y cómo renovar con cita previa

    Renovar tu documentación en 2026 es un trámite sencillo si cuentas con la información correcta. Las tarifas oficiales ya están fijadas para este año.

    El coste es de 12 euros para el DNI y 30 euros para el pasaporte. Conocer todos estos datos te dará mucha tranquilidad antes de ir.

    Descubre a continuación qué papeles llevar y cómo lograr un turno oficial. Aprenderás a gestionar tus opciones sin riesgo de sufrir estafas en la web.

    Precios oficiales y métodos de pago en 2026

    El Ministerio del Interior aplica unas tasas fijas a nivel nacional. Conocerlas de antemano resulta vital para organizar tus finanzas personales.

    La primera expedición o renovación del carnet de identidad tiene un coste de 12 euros. Esta cantidad aplica a casi toda la población general adulta.

    Por otro lado, obtener tu pasaporte cuesta exactamente 30 euros. Es un documento diferente, diseñado para permitirte viajar por el mundo libremente.

    Para abonar estas cantidades, el sistema te ofrece varias alternativas muy cómodas. Solo debes elegir la que mejor se adapte a tus necesidades diarias.

    • Efectivo: puedes pagar con monedas o billetes directamente en la mesa.
    • Tarjeta: usa el datáfono físico disponible junto al funcionario asignado.
    • Vía telemática: abona el importe completo al reservar tu turno en la web.

    Si prefieres pagar en metálico al llegar a la comisaría, lleva el importe exacto. Los agentes no siempre disponen de cambio suficiente en sus cajas.

    Situaciones donde tu gestión sale gratis

    Existen excepciones legales que te libran de abonar estas tarifas estatales. Son ayudas pensadas para actualizar el censo sin perjudicar tu bolsillo.

    Si cambias de casa y tu carnet sigue vigente, la gestión será totalmente gratuita. El objetivo es que tus datos de residencia sean siempre reales.

    Lo mismo ocurre si necesitas modificar tus datos de filiación. Solo debes aportar los certificados registrales que demuestren esa nueva situación legal.

    Las familias numerosas acreditadas también disfrutan de gratuidad total. Lo mismo aplica a menores de hogares que perciben el Ingreso Mínimo Vital.

    Para beneficiarte de esto, presenta el título oficial correspondiente. El carnet de familia numerosa debe estar plenamente vigente el día de la cita.

    Cuándo pedir turno según tu caducidad

    Muchos ciudadanos cometen el grave error de esperar hasta el último día. Adelantarse a la fecha límite evita grandes problemas y nervios innecesarios.

    Puedes iniciar tu renovación hasta 180 días antes de la fecha de vencimiento. Esto te da seis meses enteros para buscar un hueco en tu agenda laboral.

    La misma regla de seis meses aplica si necesitas un pasaporte nuevo. Tienes margen suficiente para planificar tu visita sin agobios de última hora.

    Si resides habitualmente fuera de España, la norma es aún más flexible. Los consulados permiten renovar el documento hasta con un año de antelación.

    Períodos de validez legal de tus documentos

    El tiempo que tu documentación sigue activa depende de la etapa vital en la que te encuentres. El gobierno ajusta estos plazos al desarrollo físico.

    Para los bebés y menores de cinco años, los plazos son sumamente cortos. Ambos documentos caducarán al pasar solo dos años desde su emisión oficial.

    Desde los cinco hasta los veintinueve años, la vigencia es de cinco años. Al cumplir treinta, obtienes mucha más tranquilidad por una década entera.

    Esta validez perpetua aplica directamente a los mayores de setenta años. También ampara a personas que certifiquen una gran dependencia oficial severa.

    Papeles obligatorios que debes presentar

    Ir a tu cita sin la documentación requerida implica perder la mañana entera. Revisa con cuidado todo lo que necesitas antes de salir de tu domicilio.

    Si es una renovación habitual por caducidad, el papeleo es bastante sencillo. Esto es lo que exigirá el policía encargado de atenderte en su mesa.

    • Documento anterior: entrégalo físicamente para su anulación técnica segura.
    • Fotografía reciente: lleva una imagen en color con un fondo blanco liso.
    • Padrón municipal: un volante obligatorio solo si cambiaste de residencia.

    Recuerda que la foto no admite gafas de cristales oscuros ni prendas en la cabeza. Tu rostro debe verse perfectamente despejado e identificable siempre.

    Si vas a inscribir a un recién nacido, aporta un certificado literal de nacimiento. Pídelo en el Registro Civil con una antelación máxima de seis meses.

    Qué hacer si sufres un robo o pérdida

    Perder la cartera genera un estrés enorme por el riesgo de suplantación de identidad. Lo principal es mantener la calma y actuar de forma muy rápida.

    Tu primera obligación es formular una denuncia en dependencias oficiales. Puedes interponerla ante la Guardia Civil, policía nacional o juzgado local.

    El nuevo carnet que recibirás tendrá una fecha de vencimiento muy concreta. Esta fecha dependerá del tiempo que le quedara al plástico que perdiste.

    Si restaban más de noventa días, recibirás un duplicado con la misma fecha. Si faltaba menos tiempo, obtendrás un documento completamente nuevo.

    Instrucciones para reservar por internet oficial

    Conseguir un hueco para ser atendido es un paso estrictamente obligatorio hoy en día. Sin este requisito previo, nadie te recibirá en las oficinas.

    El método más seguro y rápido es acceder a la plataforma estatal oficial. Abre tu navegador de confianza y busca la web www.citapreviadnie.es.

    Una vez dentro del portal, introduce los datos de tu carnet actual en la pantalla. El sistema verificará tu identidad real en unos pocos segundos.

    Si perdiste la cartera, la misma web incluye un enlace de ayuda especial. Permite entrar usando parámetros alternativos de forma rápida y segura.

    A continuación, selecciona el tipo de trámite y la provincia deseada. Podrás ver un calendario interactivo con las fechas y horarios disponibles.

    Precauciones clave para evitar estafas online

    Lamentablemente, muchos ciberdelincuentes intentan sacar provecho de este proceso burocrático. Suelen crear páginas falsas que imitan a las reales.

    Grábate esta norma fundamental a fuego en tu memoria antes de navegar. Solicitar un turno es un servicio público y jamás te costará dinero extra.

    Si un portal web te solicita un pago bajo excusas de gastos de gestión, sal de ahí. Es una trampa diseñada para robar el dinero de tu cuenta bancaria.

    Ten precaución al buscar en internet desde tu propio teléfono móvil. Evita pinchar en los primeros resultados si no incluyen la extensión punto es.

    Tampoco contestes a mensajes telefónicos o correos alarmantes sobre tu reserva. Ninguna institución pública exige datos financieros por esos canales.

    DNI e passaporte espanhol com caneta e calendário 2026

    Soluciones si tienes un viaje inminente

    Descubrir tu documentación caducada horas antes de un vuelo es una pesadilla habitual. Por suerte, las autoridades contemplan algunas medidas de gracia.

    Si debes salir del país por motivos de trabajo o urgencia médica, hay opciones. Necesitarás pruebas sólidas como billetes comprados o un contrato.

    Acude a primera hora a cualquier oficina y explica tu grave situación actual. Presenta tus justificantes e intenta conseguir un pase de emergencia.

    Los principales aeropuertos internacionales de Madrid y Barcelona ofrecen ayuda extra. Allí existen puntos policiales específicos para casos límite.

    Estas dependencias aeroportuarias operan bajo unas reglas internas muy estrictas. Solo expiden pasaportes de urgencia para pasajeros con embarque.

    Últimos consejos antes de acudir a comisaría

    Antes de finalizar, conviene desmentir ciertos mitos sobre cruzar fronteras europeas. Muchas personas creen que pueden volar con el carnet caducado.

    Esa falsa creencia arruinará tus vacaciones sin remedio. Las autoridades aeroportuarias denegarán el embarque si tu documento no está vigente hoy.

    Anota las fechas de vencimiento en tu móvil ahora mismo. Si quedan menos de seis meses, entra en la web y asegura tu plaza oficial sin demoras.